
Wijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7% Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze verlaging moet het investeringsklimaat op de huurmarkt verbeteren en het aanbod van huurwoningen stimuleren. De startersvrijstelling en de overige

Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³ leidingwater per jaar per aansluiting. In het BP 2026 is geregeld dat het heffingsplafond
Overige voorstellen
Minder regels ‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is: zelfbeheersing in het maken van nieuwe regels. De tweede stap is: minder
Wetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
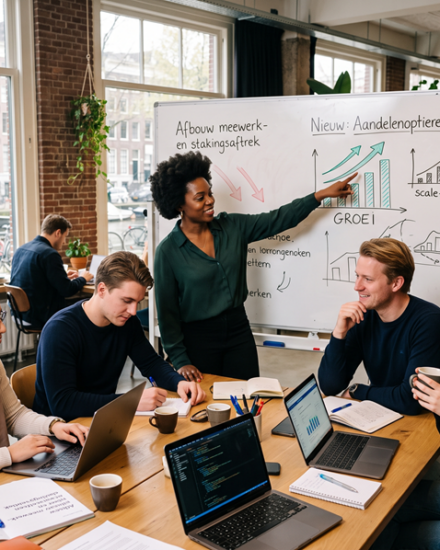
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de inkomstenbelasting. Die tarieven zijn in Nederland een stuk hoger dan in andere landen. Optierechten

Vijf jaar in één factuur: aftrek sneuvelt
Een holding trekt ruim € 2 miljoen aan managementkosten af. Deze zijn gefactureerd door een buitenlandse vennootschap, geleid door de bestuurder van de holding. De factuur dateert van maart 2020, bestrijkt 2017 tot en met 2022 en wordt nooit betaald. De inspecteur schrapt de aftrek en de rente over dat

Btw-ondernemerschap door verhuur werkruimte aan eigen bv
Een dga verhuurt sinds 2009 een werkkamer, de garage en een kantoor in het souterrain aan zijn eigen bv, voor € 2.000 per maand. De dga wil met zijn vennootschappen één fiscale eenheid voor de omzetbelasting vormen, maar de inspecteur houdt hem daarbuiten. Verhuren aan de eigen werkgever is in